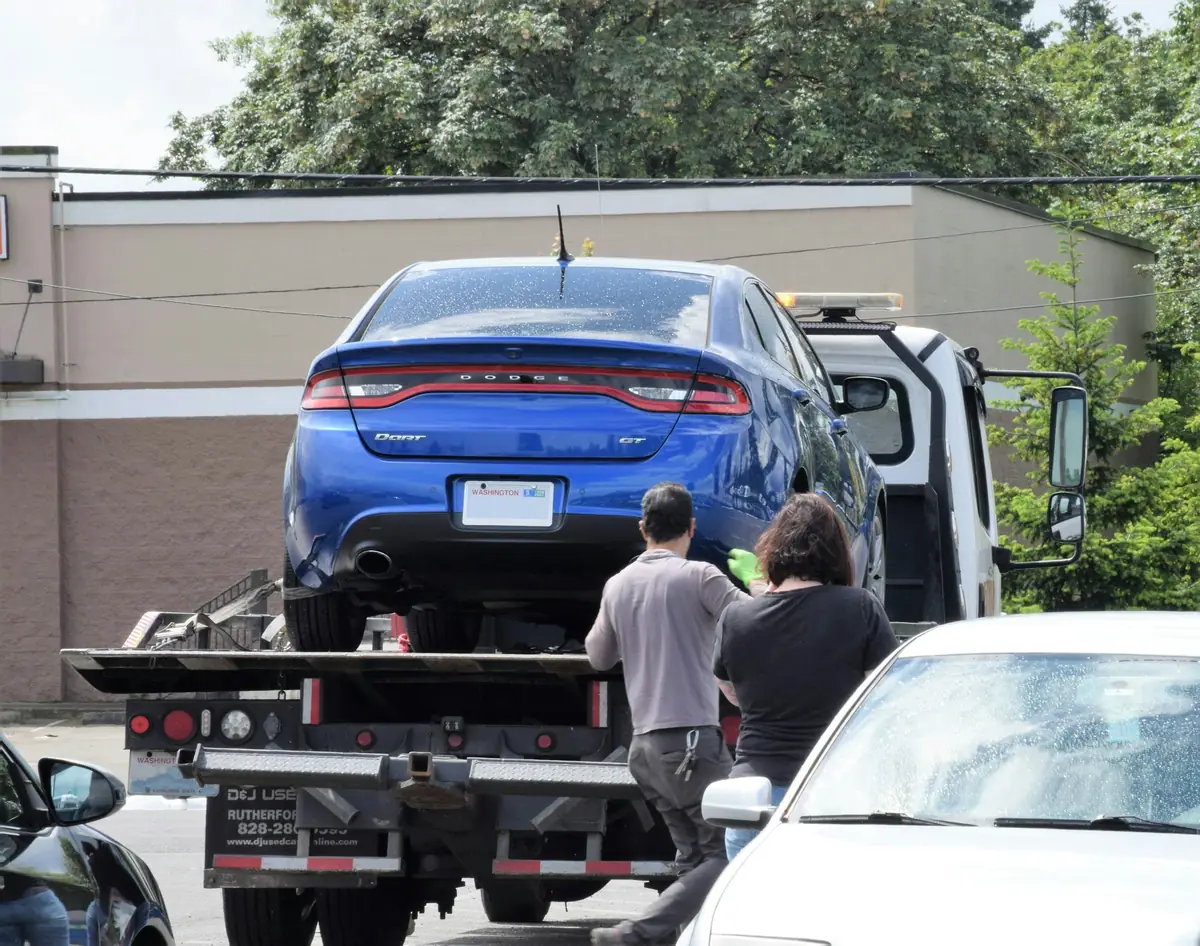
Carro azul sendo carregado em um caminhão guincho enquanto duas pessoas observam
Decreto-Lei 911/1969

Busca e apreensão de veículo financiado: defesa com prazos contados em dias

Quando o banco pede a apreensão do carro, da moto ou do caminhão, as decisões mais importantes precisam ser tomadas nos primeiros cinco dias. Analisamos a notificação, o contrato e os encargos para indicar se é caso de pagar, de se defender ou de negociar.

Foto: fr0ggy5 / Unsplash

Os prazos que decidem o destino do veículo

Na busca e apreensão judicial, o prazo para pagar e o prazo para se defender começam no mesmo dia, o da execução da liminar, e correm ao mesmo tempo. Quem perde os cinco primeiros dias sem pagar vê a propriedade se consolidar em nome do banco, ainda que a defesa continue dentro do prazo.

5 dias úteis

Na apreensão feita pela via extrajudicial, é o prazo para pagar a dívida e reaver o veículo depois que ele é recolhido.

DL 911/1969, art. 8º-C

Anote a data exata da apreensão e a data em que recebeu qualquer notificação. É a partir delas que os prazos são contados.

Como funciona a busca e apreensão judicial

No financiamento com alienação fiduciária, o banco mantém a propriedade do veículo como garantia até a quitação. Por isso o atraso abre caminho para uma ação rápida, com liminar concedida antes de ouvir o devedor.

  1. Atraso e notificação

    Vencida a parcela, o banco envia a notificação ao endereço do contrato. É ela que comprova a mora exigida pela Súmula 72 do STJ.

  2. Ação e liminar

    O banco ajuíza a busca e apreensão e o juiz pode conceder a liminar sem ouvir o devedor. O veículo recebe restrição judicial no Renajud.

  3. Apreensão

    Cumprida a liminar, começam a correr ao mesmo tempo o prazo de cinco dias para pagar e o de quinze dias para a defesa.

  4. Consolidação e venda

    Sem pagamento, a propriedade se consolida em nome do banco, que pode vender o veículo e deve prestar contas do valor obtido.

  5. Saldo e sentença

    A venda é abatida da dívida. Se a ação for julgada improcedente e o veículo já tiver sido vendido, o banco paga multa de 50% do valor financiado (art. 3º, § 6º).

A busca e apreensão também pode começar no cartório

A Lei 14.711/2023, conhecida como Marco Legal das Garantias, incluiu os arts. 8º-B a 8º-E no Decreto-Lei 911/1969 e permitiu ao banco cobrar a dívida e retomar o veículo sem processo judicial, desde que o contrato traga cláusula expressa e em destaque autorizando esse caminho.

Nesse procedimento, o cartório de títulos e documentos notifica o devedor, de preferência pelo e-mail informado no contrato. A partir daí o devedor pode pagar, entregar o bem ou demonstrar com documentos que a cobrança é indevida, total ou parcialmente. Para veículos, a lei também admite que o procedimento tramite perante o Detran.

Receber essa notificação exige a mesma urgência de uma citação judicial. A resposta bem documentada ao cartório pode suspender o procedimento, e a via judicial continua aberta para discutir os encargos e a própria existência da mora.

O que examinamos na defesa

Toda defesa começa pelo contrato e pela notificação. É desse exame que sai a estratégia: pedir a revogação da liminar, contestar o valor cobrado, discutir os encargos ou negociar com números na mão.

Notificação irregular

Notificação enviada a endereço diferente do contrato, expedida depois do ajuizamento ou referente a valores diferentes dos cobrados não comprova a mora. Sem mora comprovada, falta requisito para a ação, nos termos da Súmula 72 do STJ.

Súmula 72 e Tema 1132 do STJ
Juros acima da média do Banco Central

Quando a taxa do contrato se distancia de forma expressiva da média de mercado para financiamento de veículos no mês da contratação, a abusividade no período de normalidade descaracteriza a mora. A análise é feita caso a caso, com cálculo.

STJ, REsp 1.061.530/RS

Capitalização sem pactuação clara

A capitalização mensal dos juros depende de pactuação expressa. A previsão de taxa anual superior ao duodécuplo da mensal basta para isso, mas o contrato precisa trazer as duas taxas de forma clara.

Súmulas 539 e 541 do STJ

Seguro e tarifas embutidos

Seguro prestamista imposto pelo banco e tarifas por serviço não prestado são cobranças indevidas e geram restituição. Não afastam a mora, mas reduzem o saldo e pesam na negociação.

STJ, Temas 958 e 972

Valor cobrado para purgar a mora

A integralidade da dívida segue os valores apresentados e comprovados pelo banco. Encargos de mora acima do pactuado, comissão de permanência cumulada e honorários indevidos podem ser impugnados.

STJ, Tema 722 e Súmula 472

Venda do veículo e prestação de contas

Depois da venda, o banco precisa demonstrar o valor obtido, abater o crédito e devolver eventual sobra. Venda por valor vil ou sem prestação de contas pode ser questionada.

DL 911/1969, art. 2º
Pessoa física
26,42% a.a.Taxa média de aquisição de veículos em agosto de 2026, equivalente a 1,97% ao mês (Banco Central, séries SGS 20749 e 25471).
Pessoa jurídica
18,82% a.a.Taxa média de aquisição de veículos por empresas em agosto de 2026 (Banco Central, série SGS 20728).
Como usar
Compare com o mês da assinaturaA taxa do seu contrato deve ser confrontada com a média do mês em que ele foi assinado, e não com a de hoje. Não existe percentual fixo de tolerância: a abusividade é aferida caso a caso.

O que não costuma funcionar

Ter pago a maior parte das parcelas não impede a busca e apreensão: a Segunda Seção do STJ afastou o adimplemento substancial nesses casos (REsp 1.622.555/MG, 22/02/2017). Também não basta ajuizar uma revisional, porque a Súmula 380 do STJ diz que a ação, sozinha, não inibe a mora.

Esconder o veículo é o pior caminho. Se o bem não for encontrado, a ação pode ser convertida em execução (art. 4º do Decreto-Lei 911/1969), com risco de bloqueio de contas e outros bens.

O que separar antes de falar com o advogado

Com esses documentos em mãos, a primeira análise fica pronta mais rápido e os prazos são aproveitados por inteiro.

  • Contrato de financiamento ou Cédula de Crédito Bancário, com todas as páginas.
  • Comprovantes das parcelas pagas e extrato do financiamento.
  • Notificação recebida pelo correio, por e-mail ou pelo cartório.
  • Número do processo ou cópia da decisão liminar, se já houver.
  • Auto de apreensão, com a data exata em que o veículo foi recolhido.
  • CRLV do veículo e, se for de empresa, o contrato social.
Enviar os documentos pelo WhatsApp

Veículos de empresas e frotas

Quando o veículo apreendido é um caminhão de entrega, uma van de serviço ou um carro da frota de locação, a apreensão para a operação no mesmo dia. Nesses casos, a defesa na busca e apreensão raramente é um problema isolado: o mesmo banco costuma concentrar capital de giro, cheque especial e outras operações da empresa.

Por isso tratamos a ação dentro da análise do passivo bancário da empresa, contrato por contrato. O objetivo é evitar que um acordo apressado para reaver o veículo comprometa o caixa com outras dívidas mais caras.

Perguntas frequentes sobre busca e apreensão de veículo

Quanto tempo tenho para pagar e recuperar o veículo apreendido?

Na busca e apreensão judicial, o art. 3º, § 2º, do Decreto-Lei 911/1969 dá ao devedor cinco dias, contados da execução da liminar, para pagar a integralidade da dívida pendente, segundo os valores apresentados pelo banco na petição inicial. Pago esse valor, o veículo é restituído livre do ônus. No Tema 722 (REsp 1.418.593/MS, Segunda Seção, 14/05/2014), o STJ definiu que essa integralidade abrange as parcelas vencidas e as vincendas, e não apenas as atrasadas.

Qual é o prazo para apresentar defesa na busca e apreensão?

Quinze dias contados da execução da liminar, conforme o art. 3º, § 3º, do Decreto-Lei 911/1969. A defesa pode ser apresentada mesmo que o devedor tenha pago a dívida, quando entender que pagou mais do que devia (art. 3º, § 4º).

O banco pode apreender o carro sem notificar antes?

Não. A Súmula 72 do STJ exige a comprovação da mora para a busca e apreensão. A comprovação é feita por carta registrada com aviso de recebimento. No Tema 1132 (REsp 1.951.662/RS e REsp 1.951.888/RS, Segunda Seção, 09/08/2023), o STJ firmou que basta o envio da notificação ao endereço indicado no contrato, sem exigir prova de que o próprio devedor a recebeu. Por isso a análise passa a ser se o endereço era o do contrato, se a notificação foi expedida antes da ação e se ela corresponde à dívida cobrada.

Notificação por e-mail vale para comprovar a mora?

Pode valer. No REsp 2.183.860/DF, julgado pela Segunda Seção do STJ em 08/05/2025, firmou-se que a notificação por meio eletrônico é válida quando enviada ao e-mail indicado no contrato e comprovado o seu recebimento.

Juros abusivos podem derrubar a busca e apreensão?

Podem afastar a mora, que é requisito da ação. No REsp 1.061.530/RS (Segunda Seção, 22/10/2008, recurso repetitivo), o STJ decidiu que o reconhecimento da abusividade dos encargos exigidos no período da normalidade contratual, como juros remuneratórios e capitalização, descaracteriza a mora. A comparação é feita com a taxa média divulgada pelo Banco Central para a modalidade no mês da contratação. Tarifas e seguros indevidos, por outro lado, geram restituição, mas não afastam a mora, conforme o Tema 972 do STJ.

Já paguei quase todas as parcelas. O banco ainda pode tomar o veículo?

Pode. No REsp 1.622.555/MG, julgado em 22/02/2017, a Segunda Seção do STJ afastou a aplicação da teoria do adimplemento substancial às ações de busca e apreensão regidas pelo Decreto-Lei 911/1969. O fato de ter pago a maior parte do contrato não impede a ação, embora continue relevante na negociação e na análise dos encargos.

O que é a busca e apreensão extrajudicial pelo cartório?

É o procedimento criado pela Lei 14.711/2023, que incluiu os arts. 8º-B a 8º-E no Decreto-Lei 911/1969. Quando o contrato tem cláusula expressa e em destaque, o credor pode pedir ao cartório de títulos e documentos a notificação do devedor, que pode pagar a dívida, entregar o veículo ou demonstrar, com documentos, que a cobrança é indevida. O STF declarou o procedimento constitucional nas ADIs 7.600, 7.601 e 7.608 (Plenário, 30/06/2025), com a ressalva de que as diligências devem respeitar a inviolabilidade do domicílio e a vida privada do devedor, vedado o uso de violência privada. O devedor continua podendo recorrer ao Judiciário.

Se o banco vender o veículo, a dívida acaba?

Não necessariamente. O art. 2º do Decreto-Lei 911/1969 obriga o banco a aplicar o valor da venda no crédito e a entregar ao devedor o saldo que sobrar, com prestação de contas. Se o valor não bastar, o art. 1.366 do Código Civil mantém o devedor obrigado pelo restante. Por isso vale acompanhar a venda e exigir a prestação de contas.

Entrar com ação revisional impede a apreensão?

Não por si só. A Súmula 380 do STJ estabelece que a simples propositura da ação de revisão do contrato não inibe a caracterização da mora. O que pode mudar o cenário é a demonstração concreta de abusividade nos encargos do período de normalidade, com cálculo e prova.

Recebeu notificação ou o veículo já foi levado?

Envie o contrato, a notificação e a data da apreensão. Fazemos a primeira leitura do caso e indicamos o caminho dentro do prazo.

Fontes e referências

  • Decreto-Lei 911/1969, arts. 2º, 3º, 4º e 8º-B a 8º-E (redação das Leis 13.043/2014 e 14.711/2023).
  • Código Civil, art. 1.366.
  • STJ, Súmulas 72, 380, 472, 539 e 541.
  • STJ, REsp 1.061.530/RS, Segunda Seção, julgado em 22/10/2008 (recurso repetitivo).
  • STJ, Tema 722, REsp 1.418.593/MS, Segunda Seção, julgado em 14/05/2014.
  • STJ, REsp 1.622.555/MG, Segunda Seção, julgado em 22/02/2017.
  • STJ, Tema 958, REsp 1.578.553/SP, Segunda Seção, julgado em 28/11/2018.
  • STJ, Tema 972, REsp 1.639.320/SP, Segunda Seção, julgado em 12/12/2018.
  • STJ, Tema 1132, REsp 1.951.662/RS e REsp 1.951.888/RS, Segunda Seção, julgados em 09/08/2023.
  • STJ, REsp 2.183.860/DF, Segunda Seção, julgado em 08/05/2025.
  • STF, ADIs 7.600, 7.601 e 7.608, Plenário, julgadas em 30/06/2025.
  • Banco Central do Brasil, séries SGS 20749, 25471 e 20728, referência agosto de 2026.

Atualizado em 26/10/2026. Conteúdo informativo, que não substitui a análise individual do caso. O escritório não promete resultados. Fotos: fr0ggy5, janilson furtado e Prince Prajapati, via Unsplash.

WhatsApp